


Normas Para la Administración del Riesgo de Lavado de Activos y la Financiación de Otros Delitos en el Sector Seguros

I. ANTECEDENTES Y MARCO NORMATIVO
Mediante Resolución No. SCVS-DNPLA-2026-00016283 de 22 de julio de 2026, publicada en el Octavo Suplemento del Registro Oficial No. 348 de 17 de agosto de 2026, la SCVS expidió las nuevas normas para la administración del riesgo de lavado de activos y la financiación de otros delitos en el sector seguros.
Armoniza el régimen sectorial con la Ley Orgánica de Prevención, Detección y Combate del Delito de Lavado de Activos y de la Financiación de otros Delitos, su Reglamento General y la Resolución No. JPRFM-2026-023-T de la Junta. Rige desde su publicación y deroga la Resolución No. SCVS-DNPLA-2022-007, de 1 de junio de 2022.
II. OBJETO Y ÁMBITO DE APLICACIÓN
Establece las políticas, procedimientos y mecanismos de control del sector. Aplica a empresas de seguros y compañías de reaseguros y a las demás entidades que la UAFE determine como sujetos obligados financieros. Los intermediarios de reaseguros y asesores productores de seguros quedan sujetos a ella cuando la UAFE los incorpore (art. 32 de la Ley).
III. PRINCIPALES OBLIGACIONES
3.1 Programa de administración de riesgos (PARLAFT)
El programa parte de un diagnóstico previo y comprende identificación, medición del riesgo inherente y residual con escalas de probabilidad e impacto de cinco niveles, control, mitigación y monitoreo, con tratamiento de evitar, reducir, aceptar o reportar.
3.2 Gobierno y cumplimiento
- La Unidad de Cumplimiento se integra al menos con oficial titular y suplente, con autonomía operativa, personal capacitado y recursos tecnológicos. El oficial se designa por un mínimo de cinco años, con título de tercer nivel, cinco años de experiencia (dos el suplente), 90 horas de capacitación y residencia en la ciudad de la matriz; el cargo no puede delegarse ni tercerizarse. Ante ausencia definitiva se notifica en 5 días y se designa reemplazo en 30 días, bajo infracción grave.
- El Comité de Cumplimiento sesiona mensualmente y conoce los informes trimestrales sobre operaciones inusuales, injustificadas o sospechosas.
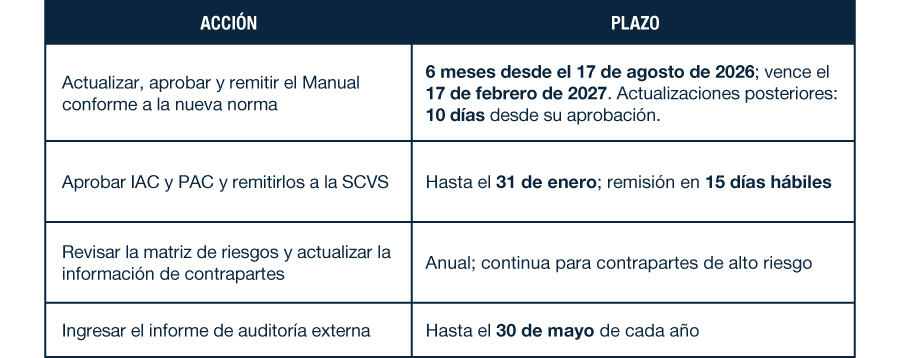
- Hasta el 31 de enero de cada año se aprueban el Informe Anual (IAC) y el Plan Anual de Cumplimiento (PAC), que se remiten a la SCVS en quince días hábiles; el plan de capacitación se aprueba hasta el 30 de enero.
3.3 Manual de Prevención
Debe contener el sistema de riesgos, custodia de información, canales de reporte, procedimientos RESU, NO RESU, ROS y NO ROS ante la UAFE, listas restrictivas, señales de alerta y capacitación. Aprobado por el órgano estatutario, se remite a la DNPLA en 10 días; su no presentación es infracción grave.
3.4 Debida diligencia y conservación
Aplica a relaciones nuevas, permanentes y ocasionales, con medidas simplificadas o reforzadas según el riesgo, e incluye PEP, empleados y prestadores de servicios. El beneficiario final se identifica hasta la persona natural con al menos el 10% de participación o control efectivo y los respaldos se conservan 10 años.
3.5 Reglas propias del sector asegurador
El tomador se verifica antes de la suscripción y los asegurados, afianzados y beneficiarios, al individualizarse o al reclamar. En seguros de vida y pólizas con ahorro e inversión, el beneficiario se identifica al designarlo y, en todo caso, al momento del pago. En la contratación por intermediarios rige el procedimiento definido por la aseguradora, que responde por su PARLAFT.
IV. RÉGIMEN DE CONTROL Y SANCIONES
La auditoría interna o el comisario emite un informe semestral y el de auditoría externa se ingresa hasta el 30 de mayo, con rotación máxima de cinco años del auditor. Los incumplimientos constan como observaciones en el Certificado de Cumplimiento de Obligaciones (CCO) y se sancionan conforme al Libro III del COMF (Ley General de Seguros) y, en su defecto, la Ley Orgánica de la materia; la reportería, ante la UAFE.
V. PLAZOS DE ADECUACIÓN Y ACCIONES INMEDIATAS
VI. RECOMENDACIONES
- Levantar la brecha entre el Manual, la matriz, formularios, expedientes y reportes frente a la nueva resolución.
- Adecuar los controles de identificación del tomador y del beneficiario, beneficiario final y PEP, y los parámetros entregados a los intermediarios.
- Verificar el perfil del oficial titular y suplente y presentar al órgano de gobierno el plan de implementación antes del 17 de febrero de 2027.
VII. CONCLUSIÓN
La resolución cierra la adecuación del sector seguros al nuevo marco antilavado con un enfoque basado en riesgos. Su incumplimiento genera observaciones en el CCO e infracciones graves; la ventana de seis meses para actualizar el Manual ordena el plan de implementación.
Para mayor información escríbenos a info@lexvalor.com
Talento que crece junto a nuestra firma
En Lexvalor Abogados, continuamos fortaleciendo nuestra estructura profesional y nuestras áreas de práctica, con el objetivo de brindar un acompañamiento jurídico integral, basado en la excelencia técnica, la experiencia y el compromiso de nuestro equipo. En este contexto, nos complace anunciar el nombramiento de Víctor…
Ver mas

Una práctica sólida. Un reconocimiento que trasciende.
Nos complace compartir que Chambers and Partners Latin America 2027 ha reconocido a Lexvalor Abogados en 8 áreas de práctica y con 16 reconocimientos individuales, reafirmando nuestro posicionamiento entre las firmas más destacadas del mercado legal ecuatoriano. En esta edición, nuestras áreas de práctica han sido reconocidas…
